Nacho Viñau
EditorSi os decimos que la compra de vivienda en este país se ha vuelto en un logro imposible para mucha gente, no os contamos nada nuevo. La situación del mercado inmobiliario, tanto de compra como de alquiler, vive en una espiral de subida de precios que parece no tener fin. Especialmente, en las grandes capitales, en las islas y en las zonas costera.
Eso lleva a muchos padres a intentar ayudar a sus hijos en la compra de esa primera vivienda. Pero claro, eso no es tan fácil por el control que realiza Hacienda, y porque a veces, los bancos intentan imponer condiciones leoninas que pueden tener importantes consecuencias fiscales.
Una donación de 50.000 euros que terminó complicándose por las exigencias del banco
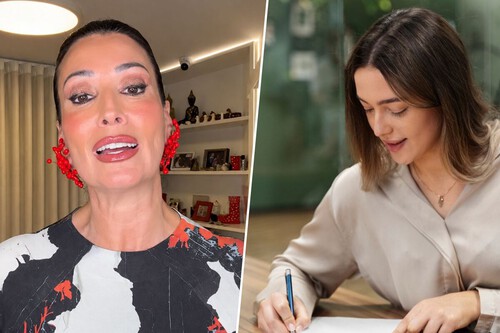
La notaria María Cristina Clemente Buendía ha explicado en un vídeo en sus redes sociales que hay que tener mucho cuidado con las condiciones que se aceptan al formalizar una operación de este tipo. En esta publicación, la profesional explica el caso de una pareja joven que había acudido a la notaría acompañada de los padres de ella. La intención de los progenitores era facilitar la compra de la primera vivienda habitual de su hija mediante una donación de 50.000 euros.
El problema llegó cuando la pareja presentó toda la documentación en el banco. Según señala Clemente, la entidad bancaria consideró que los dos jóvenes no ofrecían garantías suficientes para concederles la hipoteca y puso una condición adicional: el padre debía aparecer también en la escritura del préstamo hipotecario.
La notaria explica que el banco "exige que ese padre firme además en esa escritura del préstamo hipotecario, pero no que firme como fiador avalista ni como hipotecante deudor, como prestatario. Hasta ahí, te lo compro. Pero lo que es inadmisible es que el banco exija además que ese padre adquiera la mitad de esa casa, porque está confundiendo titularidad del préstamo con titularidad de la vivienda".
La diferencia a la que hace referencia María Cristina Clemente es importante, ya que una cosa es que un padre se comprometa a responder de la deuda para ofrecer garantías adicionales al banco y otra muy distinta es que tenga que convertirse en propietario de una parte de la vivienda que están comprando su hija y su pareja.
De hecho, Clemente explica que el acuerdo familiar estaba muy claro: los jóvenes serían quienes pagarían la hipoteca porque la casa sería suya, mientras que el padre estaría ahí para responder si en algún momento ellos no pudieran hacer frente a las cuotas. "Ese padre no es más que un deudor de garantía", resume.
Las consecuencias fiscales de poner a los padres como propietarios de la vivienda
La exigencia del banco no es una cuestión que se quede en el papel. Que el padre aparezca como propietario del 50% de la casa puede tener consecuencias fiscales importantes para la pareja, tanto en el momento de la compra como si decide venderla en el futuro.
Para empezar, la notaria advierte sobre la pérdida de parte de los beneficios fiscales asociados a la adquisición de la primera vivienda habitual por personas jóvenes. Si el progenitor entra en la propiedad, la aplicación del tipo reducido del Impuesto sobre Transmisiones Patrimoniales (ITP) podría quedar limitada a la parte que corresponda a los jóvenes, en lugar de aplicarse sobre el conjunto de la operación.
Y las consecuencias no terminarían ahí. Si años después la pareja decidiera vender la casa para comprar otra vivienda habitual, también podría encontrarse con dificultades para aplicar la exención en el IRPF por reinversión de la ganancia patrimonial. Como explica Clemente, ese beneficio fiscal no se extendería a la parte de la vivienda que pertenece al padre.
Pero la cosa no acaba aquí. Lo peor es que la situación podría complicarse todavía más si el progenitor falleciera, y hay más hijos. En ese caso, el resto de hermanos podrían reclamar como herencia la parte de la propiedad que era del padre.
La advertencia de la notaria: no firmar una operación mal planteada
Ante una situación así, María Cristina Clemente tiene clara su postura. La ayuda de los padres para comprar una vivienda no debería convertirse en una obligación de adquirir una parte de un inmueble que no quieren ni necesitan para sí mismos. Mucho menos cuando esa condición puede alterar la fiscalidad de la compra y generar problemas familiares y patrimoniales en el futuro.
Por eso, su mensaje a quienes se encuentren en una situación parecida es contundente: "Cuando una operación de compra y préstamo hipotecario está mal parida, no se firma, se ponga como se ponga el banco, se plantea de nuevo la operación", aconseja.
Fotografías | Notaría Buendía, Magnific, katemangostar para Magnific
En Trendencias | David Jiménez, abogado: "Una vez que se ha aceptado la herencia, ese bien adquirido deberá tributar conforme a la normativa del IRPF"


Ver 0 comentarios